今週は、為替市場にとって非常に重要なイベントが続きます。
2026年9月16日(水)27:00[=17日(木)午前3:00]
FOMC 政策金利発表
同日27:30[=17日(木)午前3:30]
FRB議長 記者会見
そして、
9月18日(金)
日銀 金融政策決定会合
15:30〜
植田日銀総裁 記者会見
FOMCは9月15〜16日に開催され、日本時間17日午前3時に政策決定、3時30分から記者会見が予定されています。
また日銀会合は9月17〜18日に開催され、18日の決定発表時刻は未定、植田総裁の会見は15時30分から予定されています。
「利上げするのかな?」
「ドル円は上がる?下がる?」
もちろん、それも気になります。
でも今回ぜひ意識してほしいのは、
結果を当てることよりも、なぜ市場が動いたのかを考えること。
そのために、
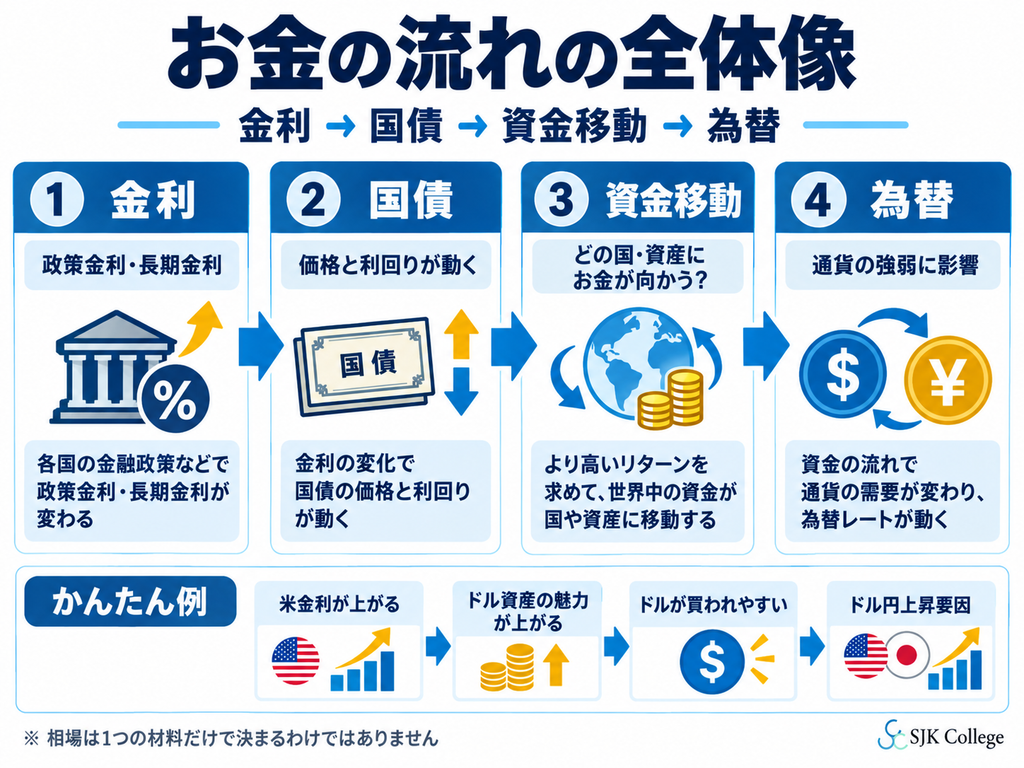
金利→ 国債→ 投資家のお金→ 為替
このつながりを見ていきましょう。
まず、今の日米で何が起きている?
現在、アメリカも日本も、
「これからさらに金利を上げるのではないか」という期待が市場で強まっています。
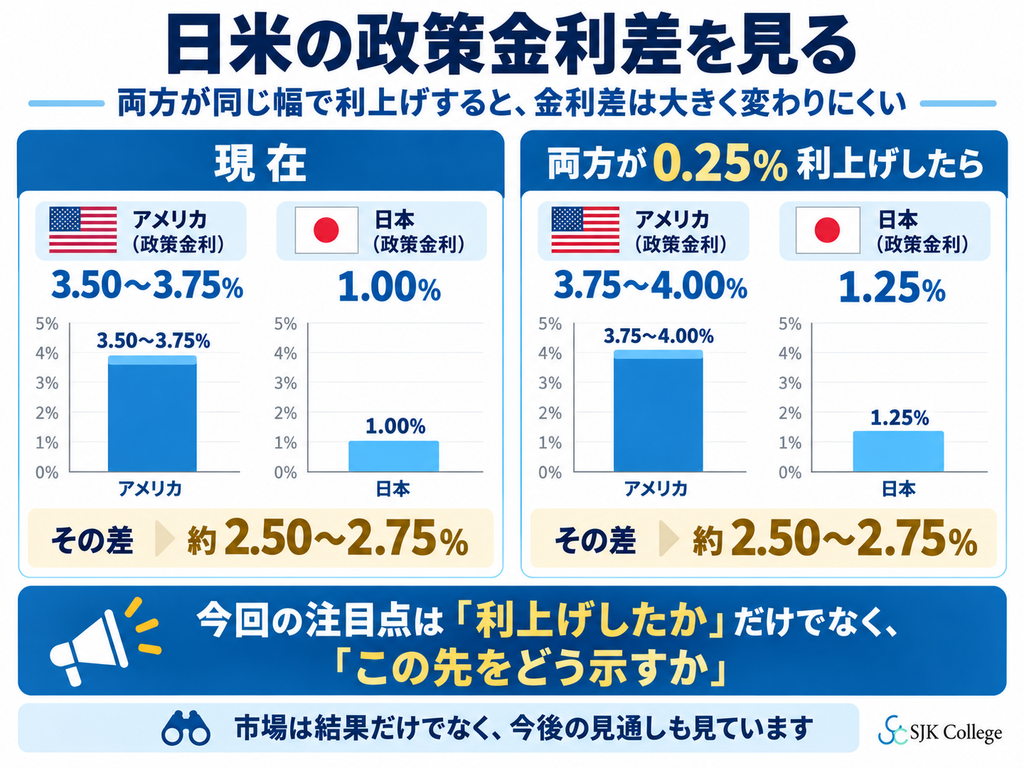
アメリカの政策金利は現在、3.50〜3.75%
日銀の政策金利は、1.00%です。
今回のFOMCでは、0.25%利上げして3.75〜4.00%
日銀も0.25%利上げして1.25%
にするとの見方が市場では有力です。
FOMCについては9月15日時点で利上げ確率が9割を超える水準まで織り込まれ、日銀についても1.25%への利上げが広く予想されています。
ここで最初のポイントです。
💡豆知識|「織り込み」とは?
市場では、実際に発表される前から、
「おそらく利上げするだろう」
「今後も金利が上がるだろう」
という予想をもとに、投資家がすでに売買しています。
これを、「市場が織り込んでいる」と言います。
つまり、利上げした=必ずその通貨が買われるとは限りません。
予想通りの利上げなら、
「それはもう知っていた」となる可能性もあるからです。
大切なのは、結果そのものと同時に、“市場の予想と比べてどうだったか”を見ることです。

実は「両方0.25%利上げ」なら、日米金利差はほとんど変わらない
ここは今回かなり重要です。
現在、
米国 3.50〜3.75%
日本 1.00%
なので、政策金利差はおよそ2.50〜2.75%あります。
もし今回、
米国 +0.25%
日本 +0.25%
となったら、
3.75〜4.00%
1.25%
となります。
つまり、
両方同じだけ金利を上げれば、金利差そのものはほぼ変わりません。
だからこそ今回のポイントは、「利上げしたか?」だけではなく、
この先どこまで金利を上げるつもりなのか?です。
FOMCでは「今回の利上げ」より、その先を見る
今回のFOMCでは、政策金利だけでなく、
FRBが今後の経済・物価・金利をどう見ているのかにも注目です。
9月のFOMCは、FRBメンバーによる経済見通しが公表される会合です。
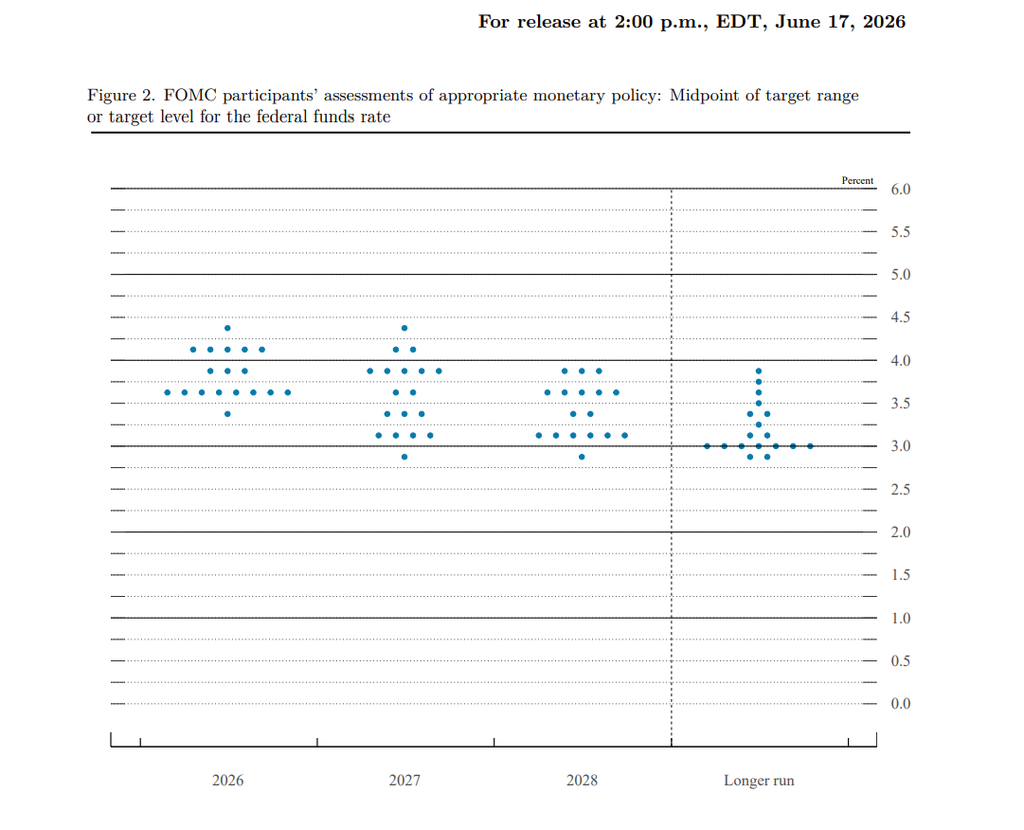
その中でもよく注目されるのが、ドットチャート(ドットプロット)です。
💡用語解説|ドットチャートとは?
FOMCメンバーそれぞれが、「今後、政策金利はこのくらいが適切だと思う」という予想を点で示したものです。
💡ドットチャートの見方
これは2026年6月17日に公表されたドットチャートです。
青い点1つが、FOMC参加者1人の「年末時点の適切な政策金利」予想を表しています。
- 横軸:2026年・2027年・2028年・長期
- 縦軸:政策金利の水準
- 点が上:より高い金利を想定
- 点が下:より低い金利を想定
今回の注目は、6月から9月で点が上に動くのか、下に動くのか。
つまり、今回の利上げだけでなく、
FRBがこの先の金利をどう見ているかを読むための資料です。
つまり市場は、今回0.25%上げるかどうかだけでなく、
「年内にあと何回?」
「2027年は?」
「FRBはどこまで金利を上げたい?」という部分まで見ています。
そのため、利上げしても今後について慎重なら
→ ドル売りにつながる可能性
逆に、
利上げ+今後も利上げを続けそうなら
→ ドル買いにつながる可能性があります。
ただし、これも必ずそうなるわけではありません。
すでに市場がそこまで予想していれば、反応が小さくなることもあります。
そして今、大きく動いているのが「長期国債」
最近ニュースでよく、「米10年国債利回りが5%台へ」という言葉を目にすると思います。
9月15日には米10年国債利回りが5%付近まで上昇し、2007年以来の高水準を付ける場面がありました。日本でも10年国債利回りが3%台へ上昇しています。
つまり現在は、
アメリカだけではなく、日本を含め世界的に長期国債が売られ、金利が上がっているという状況です。
💡超重要|国債価格と金利は逆に動く
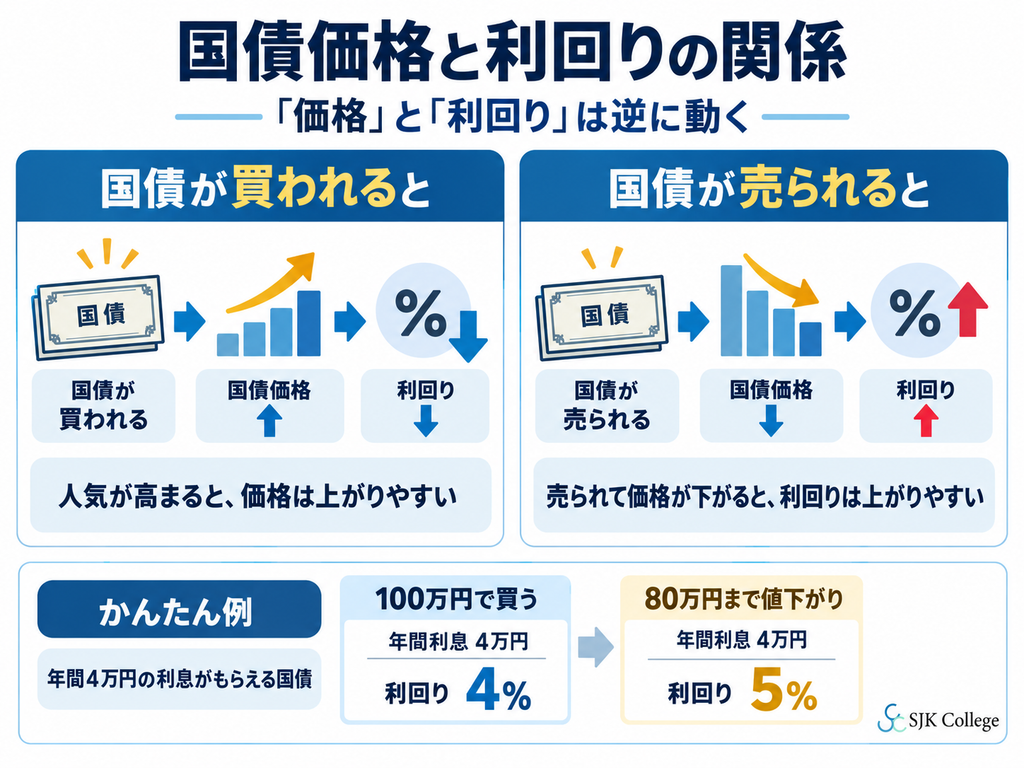
ここは金融ニュースを理解するうえで必須です。
国債が売られる
↓
国債価格が下がる
↓
国債利回りが上がる
反対に、
国債が買われる
↓
国債価格が上がる
↓
国債利回りが下がる
という関係があります。
例えば、
100万円で買って年間5万円もらえる国債なら、利回りは5%。
ところが同じ国債の価格が80万円まで下がれば、5万円 ÷ 80万円となるため、投資した金額に対する利回りは高くなります。
だから、「国債利回り上昇」というニュースを見たら、その裏では国債価格が下がっていると考えてみましょう。
なぜ今、米国債が売られているの?
現在考えられている材料は一つではありません。
インフレへの警戒、原油価格の上昇、FRBの追加利上げ観測、米国経済の底堅さ、政府債務や国債供給への懸念など、複数の材料が重なっています。
つまり、「米国債利回りが上がった=○○が原因」と一つに決めつけるのではなく、
複数のお金の流れが重なっていると考えることが大切です。
米財務省は長期国債を「買い戻し」
さらに最近、米財務省は長期国債の買い戻し規模を拡大しています。
9月からは10〜30年ゾーンなど長期国債の買い戻し額を増やし、市場の流動性を支える措置を実施しています。ベセント財務長官は、最近の買い戻しや国債入札について成功だったとの認識を示しています。
ただし、
買い戻したから国債価格が必ず上がる
=利回りが必ず下がるというわけではありません。
実際、買い戻し拡大後も長期金利は上昇しました。
市場全体では、
・インフレ
・原油
・財政
・国債の供給
・政策金利
・景気
など、さらに大きな材料が動いているからです。
💡豆知識|財務省の国債買い戻し=FRBの金融緩和ではない
ここも混同しやすいところ。
今回買い戻しているのは、米財務省です。
市場の流動性を改善したり、国債管理を行ったりする目的があります。
一方、金融政策を行うのは、FRBです。
どちらも国債に関係しますが、同じものではありません。
日米の「長期金利差」にも注目
政策金利だけでなく、投資家が実際に資金を運用するときには、国債利回りも重要です。
現在はおおよそ、
米10年国債 約5%
日本10年国債 約3%
という状態。
つまり長期金利でも、米国の方がまだ高い状態です。
ただ、日本の金利もかなり上がってきています。
これは日本の投資家から見ると、
「わざわざ為替リスクを取って海外で運用しなくても、日本の国債でも以前より利回りが得られる」という変化につながる可能性があります。
実際、日本の金利上昇によって国内投資家の資金が日本にとどまりやすくなる可能性も指摘されています。
これは、円を買う方向の材料になり得ます。
しかし一方で、依然として米国の金利の方が高い。
だから、「日本の金利が上がったから円高」だけで考えるのも不十分です。
日米どちらの金利が、どのくらい・どのスピードで変わるのかを見る必要があります。
そこで出てくる「円キャリートレード」
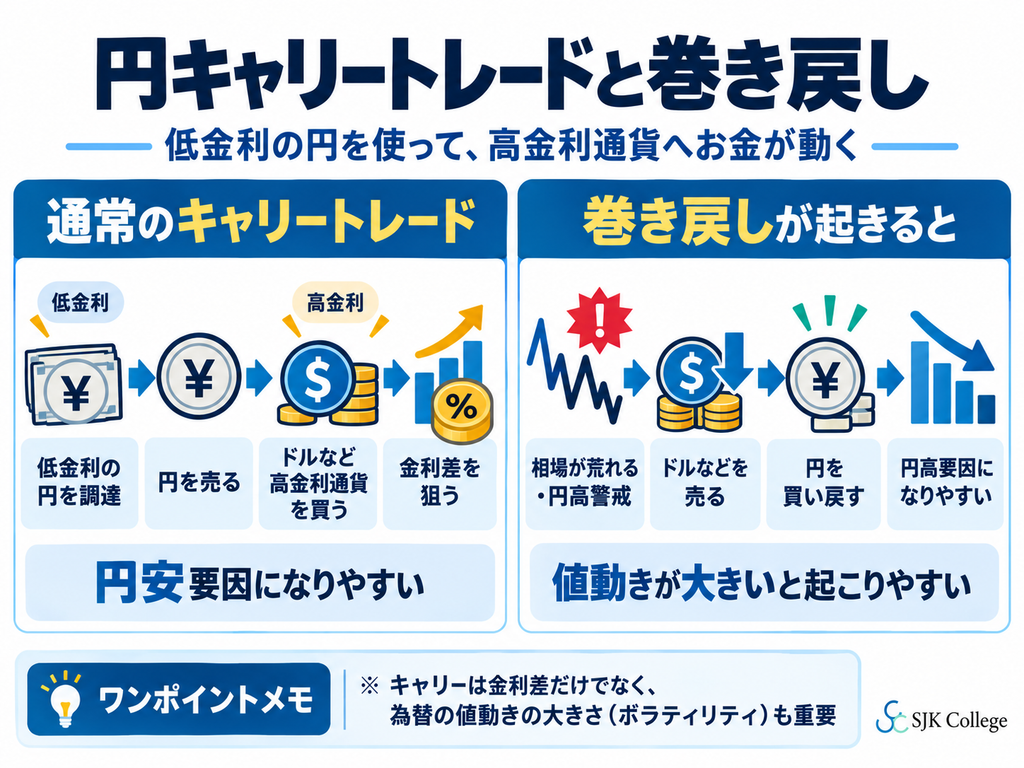
長い間、日本円は世界でも金利の低い通貨でした。
そのため、
低金利の円を調達
↓
円を売る
↓
より金利の高いドルなどを買う
↓
金利差を狙う
という取引が行われてきました。
これが、円キャリートレードです。
しかし、
・日銀の利上げ期待
・円高
・相場の急変
などが起きると、
「このまま円を売っているのは危ない」と考える投資家が出てきます。
すると、
ドルなどを売る
↓
円を買い戻す
という動きが起こります。
これが、キャリートレードの巻き戻しです。
円キャリートレードは、低金利の円を調達して高金利通貨や資産へ投資する取引で、円が急上昇するとポジション解消が起こりやすくなります。
その変化が「IMM円先物ポジション」にも表れている
投資家が今、
「円を買いたいのか」
「円を売りたいのか」
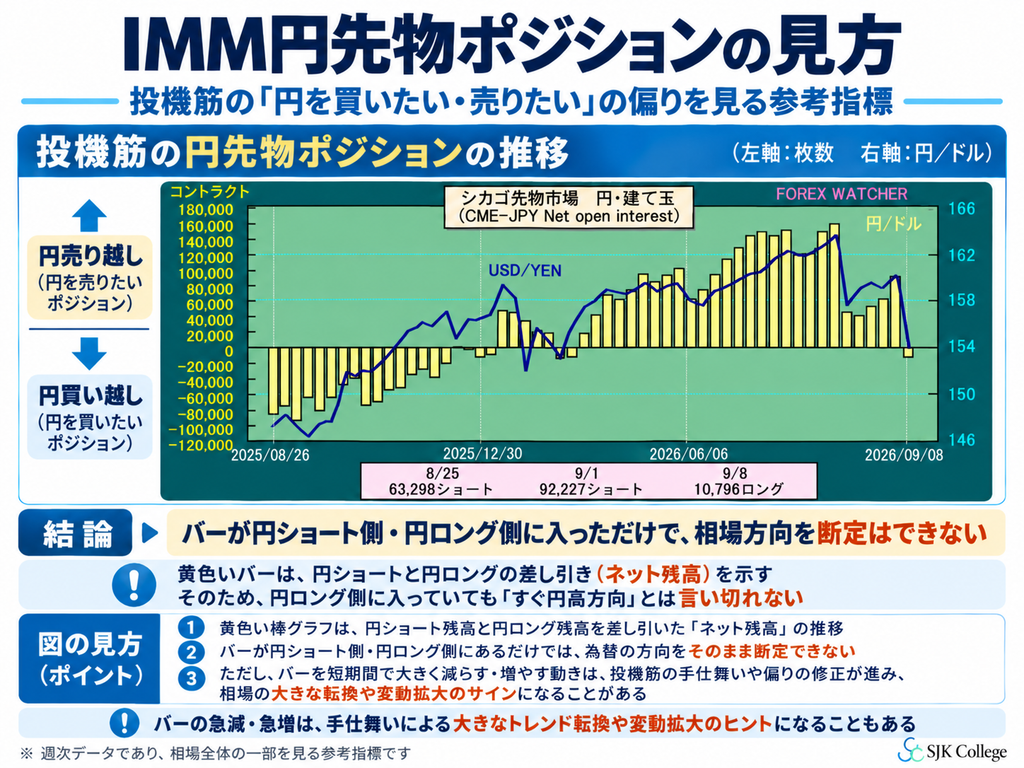
を見る一つの参考材料として、シカゴIMM円先物ポジションがあります。
💡用語解説|IMM円先物ポジションとは?
CFTC(米商品先物取引委員会)が毎週公表しているデータで、投機筋が円先物をどれくらい買っているのか・売っているのかを見ることができます。
ただし注意。
これは、世界中のすべての為替取引を表しているわけではありません。
あくまで先物市場における投機筋の動きを見る、一つの参考材料です。
また週次データなので、リアルタイムではありません。
IMMを見ると、ポジションが大きく変化している
2026年の主な変化を見ると、7月末には投機筋の円売りポジションが非常に大きく積み上がっていましたが、その後急速に縮小。
そして最新の9月8日時点では、今年2月以来初めて円買い越しへ転換しています。
これは、市場参加者のポジションが大きく変わったということです。
ここで大切なのが「ポジションの偏り」
例えば、多くの投資家が、「もっと円高になる!」と考えてすでに円を買っていたとします。
そこで新たに円高材料が出ても、「買いたい人がすでに買っている」状態なら、思ったほど円高が進まないこともあります。
逆に、期待していた材料が出なかった場合、円を買っていた人たちが一斉にポジションを閉じれば、円売りにつながる可能性があります。
だから、ニュースの内容だけを見るのではなく、市場がその前にどんなポジションを持っていたのかを見ることも大切です。
9月初めの円高は「金利差」だけではなかった?
9月初めにはドル円が大きく下落し、円高が進みました。
その背景には、
・日銀の利上げ期待
・日本への資金回帰期待
・円キャリーの巻き戻し
・ロスカット
などが重なったと考えられています。
その後、円先物ポジションも円買い越しへ転換しています。
つまり、日米金利差だけでは説明できない資金移動も起きていた可能性があります。
では、今回のFOMC・日銀会合で何を見る?
ここからが今回の「経済指標チャレンジ」です🔥
大切なのは、ドル円が上がるか下がるかを最初から決めないこと。

FOMC
例えばFOMC。
❶利上げ+今後も強い利上げ姿勢
→ 米金利上昇・ドル買い材料になり得る
❷利上げ+今後について慎重
→ 「思ったほどタカ派ではない」とドル売り材料になり得る
❸予想外の据え置き
→ ドル売り材料になる可能性
ただし、その理由が景気不安なら、
株・債券・円など別の市場にも影響が広がる可能性があります。
日銀
そして日銀。
❶利上げ+今後も追加利上げに前向き
→ 円買い材料になり得る
❷利上げしても今後は慎重
→ 「期待ほどタカ派ではない」と円売り材料になり得る
❸据え置き
→ 市場予想との差が大きければ円売りにつながる可能性
という見方ができます。
「両方利上げ」だったらどうなる?
ここが今回一番面白いところ。
仮に、
アメリカ:+0.25%
日本:+0.25%
だったら、
政策金利差はほぼ変わりません。
すると市場は、
「どちらが今後より金利を上げそうか?」を比較し始めます。
・FRBの発言/ドットチャート/米国債利回り
と、
・日銀声明/植田総裁の発言/日本国債利回り
を比較して、
次のお金の置き場所を考えるわけです。
さらにイベント後は「ボラティリティ」にも注目
現在はFOMCや日銀会合を前に、ドル円の値動きが大きくなっています。
しかし大きなイベントを通過して、市場の見方がある程度固まれば、値動きが落ち着く可能性もあります。
💡用語解説|ボラティリティとは?
簡単に言えば、値動きの大きさです。
・ボラティリティが高い=値動きが激しい
・ボラティリティが低い=比較的値動きが落ち着いている
キャリートレードにとって、為替が大きく動くことはリスクです。
金利差で利益が出ても、為替でそれ以上の損失が出れば意味がありません。
そのためイベント通過後にボラティリティが低下すれば、
円を売って高金利通貨を持つキャリートレードが再び増える可能性もあります。
一方で、日本の金利上昇が続けば、円を資金調達通貨として使う魅力そのものが以前より低下する可能性もあります。
つまり、キャリー再開=必ず円安と決めつけるのではなく、
そのときの金利差・値動き・ポジションを合わせて見ることが大切です。
今回の経済指標チャレンジで見るポイント🔥
今回ぜひ、「当たった・外れた」だけで終わらせないようにしてみてください。
発表前に、
① 市場は何を予想していた?
② 米国債・日本国債の金利はどうなっていた?
③ 日米金利差はどうなっていた?
④ IMMでは円買い・円売り、どちらに偏っていた?
を確認。
そして発表後に、
⑤ 実際の結果は予想と比べてどうだった?
⑥ 国債利回りはどう動いた?
⑦ ドルは買われた?売られた?
⑧ 円は買われた?売られた?
⑨ 株やBTCなど他の市場はどう反応した?
まで見てみましょう。
そうすると、ただローソク足を見るだけだったチャートが、
「なぜお金がこちらへ動いたのか」を考えられるチャートに変わってきます。
最後に|相場は一つの材料だけでは動かない
「利上げ=ドル高」
「日銀利上げ=円高」
「国債利回り上昇=ドル高」
どれも考え方の一つとしては間違いではありません。
でも実際の市場では、
金利
国債
インフレ
原油
景気
政府の政策
投資家のポジション
キャリートレード
そして“すでにどこまで織り込まれているか”
これらが同時に動いています。
だからこそ、一つのニュースだけを見て
「絶対ドル円は上がる」
「絶対円高になる」
と決めるのではなく、
複数の材料を並べながら、
今、お金はどこからどこへ動こうとしているのか?
を考える習慣をつけていきましょう。
今回のFOMC、そして日銀会合は、
それをリアルタイムで學べる絶好の機会です🔥
大きな値動きが予想される場面だからこそ、トレードする場合はロットや損失リスクをしっかり限定すること。
そして、実際にエントリーしなくても、
「予想 → 結果 → 金利 → 為替 → 振り返り」
まで追いかけるだけでも立派な経済指標チャレンジです。
勝った・負けたで終わらせず、
相場に触れながら、“お金の流れ”を學んでいきましょう🔥